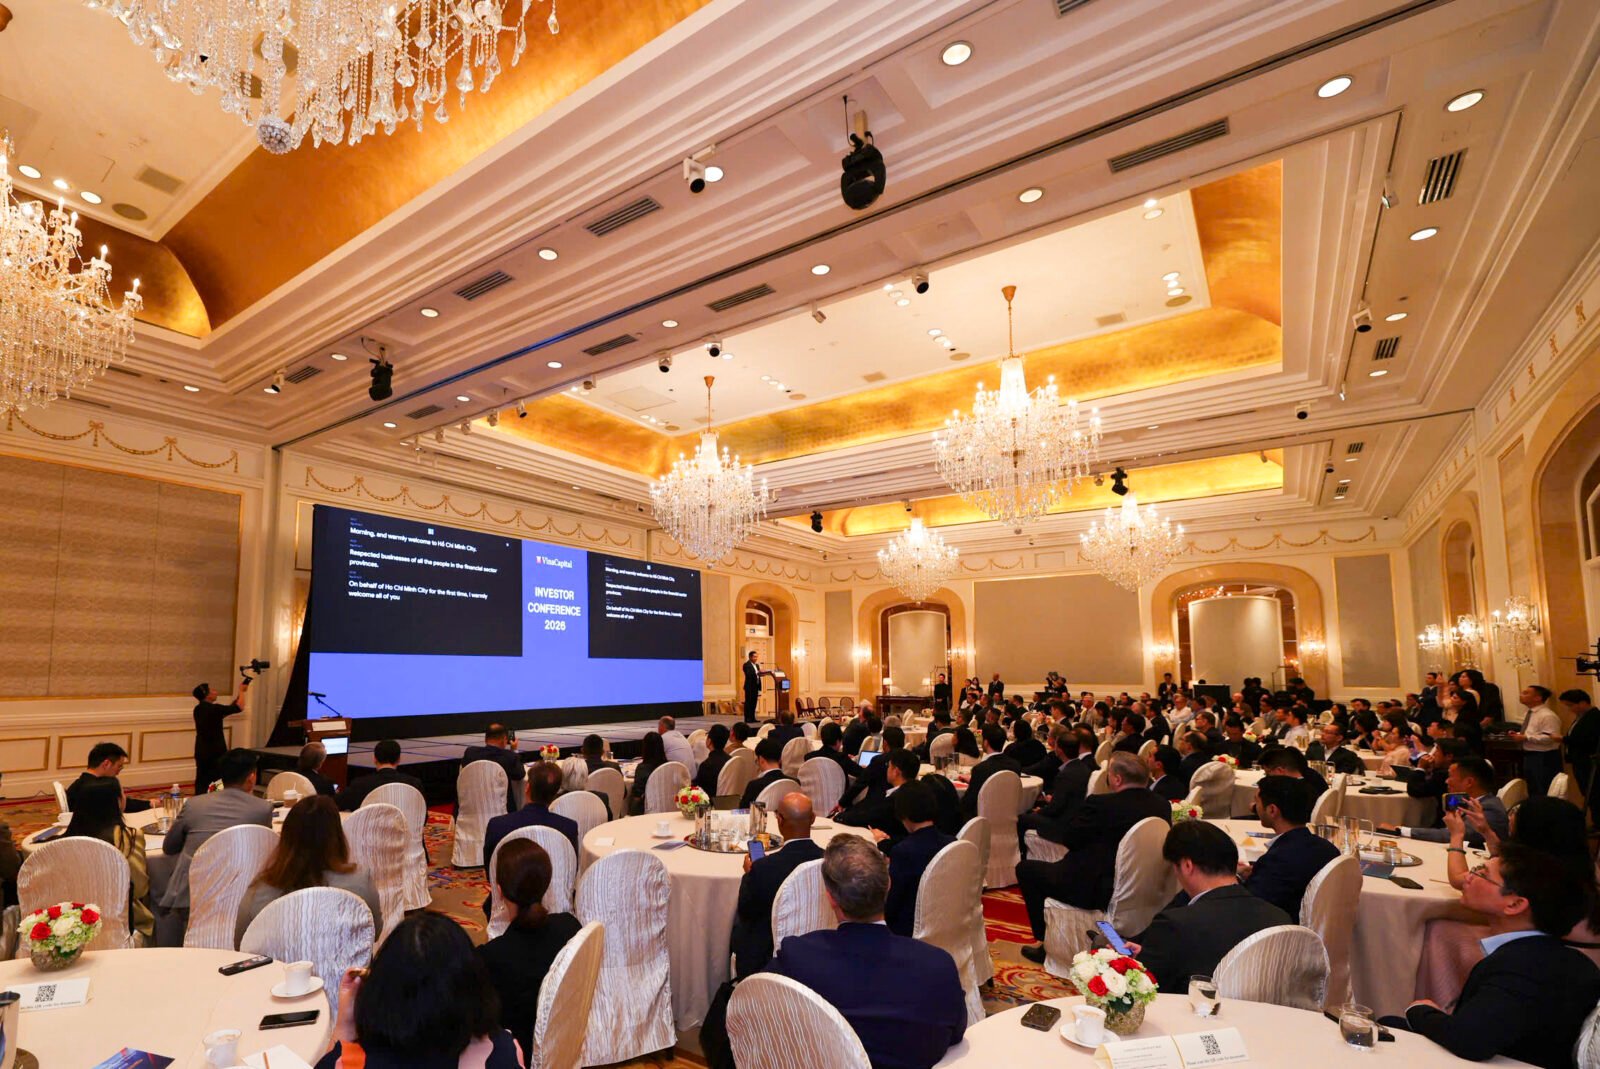
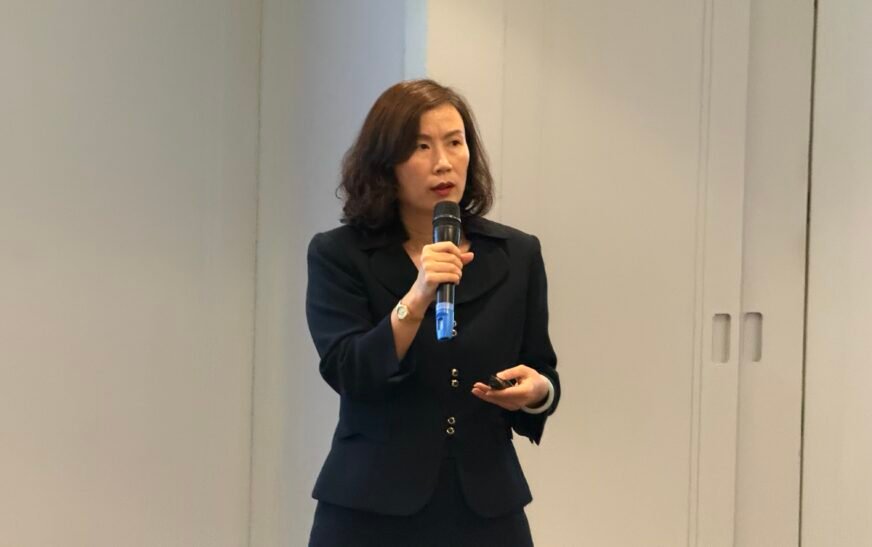
Việt Nam đang có vị thế ngày càng quan trọng trong chiến lược phân bổ vốn của nhà đầu tư quốc tế, nhờ triển vọng tăng trưởng kinh tế, dư địa phát triển thị trường vốn và những cải cách nhằm nâng cao khả năng tiếp cận của dòng vốn ngoại. Trong khi đó, mặt bằng định giá cổ phiếu ở mức thấp và triển vọng tăng trưởng lợi nhuận doanh nghiệp tiếp tục mở ra cơ hội cho nhà đầu tư dài hạn. Bà Nguyễn Hoài Thu, Phó Tổng Giám đốc Công ty Cổ phần Quản lý Quỹ VinaCapital, đã có những chia sẻ chuyên sâu về triển vọng kinh tế vĩ mô cũng như thị trường chứng khoán Việt Nam.
Phóng viên: Thưa bà Nguyễn Hoài Thu, bà đánh giá như thế nào về các động lực tăng trưởng dài hạn của kinh tế Việt Nam hiện nay?
Bà Nguyễn Hoài Thu: Nền kinh tế đang có hai động lực tăng trưởng dài hạn quan trọng, gồm công nghiệp hóa và sự phát triển của tầng lớp trung lưu.
Về công nghiệp hóa, quá trình công nghiệp hóa của Việt Nam tiếp tục được hỗ trợ bởi triển vọng sản xuất, xuất khẩu và dòng vốn đầu tư trực tiếp nước ngoài (FDI). Trong bối cảnh thế giới phân cực và những căng thẳng địa chính trị gia tăng, Việt Nam có cơ hội thu hút thêm đơn hàng và tham gia sâu hơn vào chuỗi cung ứng toàn cầu. Vị thế tương đối trung lập cùng chính sách đối ngoại linh hoạt cũng tạo điều kiện để Việt Nam trở thành điểm kết nối trong thương mại quốc tế. Một số lĩnh vực sản xuất mới, kể cả những ngành có quy mô còn nhỏ, có thể tận dụng sự dịch chuyển trong chuỗi cung ứng để mở rộng thị trường.
Động lực thứ hai đến từ sự phát triển của tầng lớp trung lưu. Khi thu nhập bình quân đầu người tăng lên, nhu cầu tiêu dùng không chỉ gia tăng về lượng mà còn dịch chuyển sang các sản phẩm có chất lượng và giá trị cao hơn. Việt Nam vẫn có lợi thế về cơ cấu dân số tương đối trẻ, tỷ lệ đô thị hóa còn dư địa tăng và tỷ lệ phụ nữ tham gia lực lượng lao động cao. Đây là những yếu tố hỗ trợ thu nhập hộ gia đình và tiêu dùng nội địa trong trung hạn.
Hai động lực tăng trưởng này còn được củng cố bởi kế hoạch phát triển cơ sở hạ tầng. Đầu tư vào đường sá, sân bay, đường sắt và các công trình giao thông không chỉ nâng cao năng lực kết nối mà còn tạo hiệu ứng lan tỏa sang nhiều ngành nghề khác thông qua việc làm, thu nhập và nhu cầu tiêu dùng.
Phóng viên: Từ những động lực này, bức tranh kinh tế vĩ mô và hạ tầng của Việt Nam được dự báo sẽ diễn biến ra sao trong thời gian tới, thưa bà?
Bà Nguyễn Hoài Thu: Việt Nam có cơ sở để duy trì tốc độ tăng trưởng kinh tế cao trong những năm tới, nhờ sự kết hợp giữa công nghiệp hóa, tiêu dùng nội địa và đầu tư hạ tầng. Tỷ lệ đầu tư hạ tầng ở mức khoảng 7% GDP thể hiện quyết tâm lớn của Chính phủ trong việc sử dụng đầu tư cơ sở hạ tầng làm động lực phát triển kinh tế. Cùng với đó, các chương trình cải cách được triển khai trong thời gian gần đây có thể tạo điều kiện cải thiện môi trường kinh doanh và thúc đẩy khu vực tư nhân tham gia sâu hơn vào nền kinh tế.
Đối với triển vọng kinh tế năm tới, tăng trưởng sản xuất có thể chậm lại đôi chút so với chu kỳ trước do ảnh hưởng từ kinh tế toàn cầu, nhưng vẫn duy trì ở mức tích cực, khoảng 10%. Tăng trưởng doanh thu bán lẻ thực được dự báo tiến gần mức trước đại dịch, khoảng 8%. Cán cân thương mại tiếp tục ở trạng thái thặng dư, dòng vốn FDI duy trì tích cực và nợ công được quản lý trong tầm kiểm soát. Dự trữ ngoại hối được dự báo tương đương khoảng ba tháng nhập khẩu.
Về đầu tư hạ tầng, nhu cầu vốn lớn sẽ đòi hỏi sự tham gia đồng thời của khu vực công, khu vực tư nhân và nhà đầu tư nước ngoài. Trong đó, mô hình phát triển đô thị gắn với giao thông công cộng được đánh giá có tiềm năng tại những thành phố lớn như Hà Nội và TP.HCM, nơi nhu cầu nhà ở và kết nối giao thông ngày càng tăng.
Tuy nhiên, để huy động nguồn vốn dài hạn cho các dự án quy mô lớn, Việt Nam cần phát triển thị trường vốn sâu rộng hơn, giảm sự phụ thuộc vào tín dụng ngân hàng. Quy mô quỹ hưu trí và quỹ mở tại Việt Nam còn nhỏ, trong khi thị trường trái phiếu doanh nghiệp chỉ tương đương khoảng 9-10% GDP. Việc mở rộng các kênh huy động vốn dài hạn sẽ giúp doanh nghiệp tư nhân có thêm nguồn lực tham gia phát triển cơ sở hạ tầng.
Phóng viên: Việc nâng hạng thị trường mở ra cơ hội thu hút vốn ngoại như thế nào cho Việt Nam, thưa bà?
Bà Nguyễn Hoài Thu: Nền tảng vĩ mô của Việt Nam tương đối lành mạnh, tạo điều kiện thuận lợi để thu hút vốn quốc tế. Những diễn biến tích cực liên quan đến lộ trình nâng hạng thị trường chứng khoán và đánh giá tín nhiệm cũng có thể cải thiện mức độ quan tâm của nhà đầu tư nước ngoài. Sau dấu mốc nâng hạng của FTSE Russell, thị trường Việt Nam có thêm cơ hội tiếp cận dòng vốn từ các nhà đầu tư quốc tế.
Tuy nhiên, việc tiến tới các tiêu chuẩn của MSCI sẽ đòi hỏi những cải cách sâu rộng hơn. Một trong những nội dung quan trọng là triển khai cơ chế đối tác bù trừ trung tâm (CCP), cùng với cải thiện công bố thông tin song ngữ, mở rộng khả năng tiếp cận thị trường của nhà đầu tư nước ngoài và nâng cao chuẩn quản trị. Khác với việc chỉ đáp ứng các tiêu chí kỹ thuật, quá trình đánh giá của MSCI còn phụ thuộc đáng kể vào phản hồi từ các nhà đầu tư tổ chức toàn cầu. Những tổ chức quản lý tài sản quy mô lớn cần đánh giá thị trường Việt Nam đủ độ sâu, độ rộng và khả năng tiếp cận trước khi việc nâng hạng có thể tiến thêm các bước quan trọng. Đây là quá trình cần thời gian, nhưng triển vọng cải cách thị trường vốn và khả năng thu hút dòng vốn ngoại vẫn đáng chú ý trong trung hạn.
Phóng viên: Bà nhận định thế nào về sự phân hóa của thị trường chứng khoán hiện nay và các rủi ro đang hiện hữu?
Bà Nguyễn Hoài Thu: Dù triển vọng kinh tế được đánh giá tích cực, diễn biến thị trường chứng khoán trong năm 2026 vẫn gặp nhiều thách thức. Tính đến cuối tháng 9, VN-Index giảm nhẹ. Nếu loại trừ ảnh hưởng của cổ phiếu thuộc hệ sinh thái Vingroup, mức giảm của phần còn lại của thị trường vào khoảng 7%. Sự tập trung lợi nhuận vào một số ít cổ phiếu khiến diễn biến chỉ số chưa phản ánh đầy đủ tình hình của toàn thị trường. Trong khi một số cổ phiếu vốn hóa lớn tăng mạnh, nhiều doanh nghiệp có kết quả kinh doanh tích cực lại chưa ghi nhận diễn biến giá tương xứng. Sự phân hóa này có thể tạo cơ hội cho nhà đầu tư dài hạn, đặc biệt khi những doanh nghiệp có nền tảng cơ bản tốt đang được giao dịch ở mức định giá thấp hơn trước.
Tuy nhiên, thanh khoản thị trường vẫn chịu sức ép từ mặt bằng lãi suất cao và tình trạng thanh khoản của hệ thống ngân hàng. Khi lãi suất tiền gửi duy trì ở mức hấp dẫn, dòng tiền có thể ưu tiên các kênh thu nhập cố định thay vì cổ phiếu. Dòng vốn ngoại cũng đối mặt với những trở ngại khi lợi suất trái phiếu Mỹ tăng cao. Nhà đầu tư nước ngoài bán ròng lũy kế khoảng 9 tỷ USD tại thị trường Việt Nam trong giai đoạn 2025-2026, khiến tỷ lệ sở hữu của khối ngoại giảm xuống khoảng 13%, mức thấp nhất trong một thập kỷ.
Dù vậy, định giá thị trường đã phản ánh phần đáng kể những rủi ro hiện hữu, từ lãi suất, thanh khoản đến bất ổn thương mại và địa chính trị. Nếu xét trên triển vọng dài hạn, mức định giá P/E một chữ số có thể tạo sức hấp dẫn đối với nhà đầu tư có khả năng nắm giữ qua nhiều chu kỳ.
Phóng viên: Bà có dự báo ra sao về tăng trưởng lợi nhuận doanh nghiệp và khuyến nghị cho nhà đầu tư?
Bà Nguyễn Hoài Thu: Một trong những cơ sở quan trọng cho triển vọng đầu tư là tăng trưởng lợi nhuận doanh nghiệp. VinaCapital dự báo lợi nhuận cốt lõi của các doanh nghiệp trên thị trường chứng khoán có thể tăng bình quân hơn 17%, gần 18% mỗi năm trong giai đoạn 2027-2028, không bao gồm các khoản lợi nhuận bất thường. Cơ hội đầu tư không chỉ xuất hiện ở một vài nhóm ngành mà còn có thể được tìm thấy tại nhiều lĩnh vực khác nhau, khi triển vọng lợi nhuận dần cải thiện và hoạt động đầu tư dựa trên nền tảng cơ bản có dấu hiệu quay trở lại. Trong bối cảnh thị trường phân hóa mạnh, việc lựa chọn doanh nghiệp cần dựa trên chất lượng hoạt động kinh doanh, khả năng tăng trưởng lợi nhuận và mức định giá thay vì chỉ nhìn vào diễn biến của chỉ số chung.
Mức P/E một chữ số không thường xuyên xuất hiện trong lịch sử thị trường. Vì vậy, với tầm nhìn dài hạn, nhà đầu tư có thể cân nhắc cơ hội giải ngân tại những doanh nghiệp có triển vọng tăng trưởng rõ ràng, đặc biệt khi giá cổ phiếu chưa phản ánh đầy đủ kết quả kinh doanh.
Nhìn tổng thể, triển vọng của thị trường chứng khoán Việt Nam được hỗ trợ bởi nền tảng kinh tế vĩ mô, tăng trưởng lợi nhuận doanh nghiệp và dư địa phát triển thị trường vốn. Dù các yếu tố như lãi suất cao, thanh khoản ngân hàng và biến động quốc tế vẫn có thể gây sức ép trong ngắn hạn, cơ hội đầu tư dài hạn vẫn hiện hữu. Bên cạnh đó, các cải cách kinh tế và thị trường vốn được kỳ vọng sẽ giúp Việt Nam nâng cao khả năng tiếp cận dòng vốn quốc tế. Nếu tiếp tục cải thiện chất lượng thị trường và đáp ứng các tiêu chuẩn của nhà đầu tư tổ chức, Việt Nam có thể củng cố vị thế trong chiến lược phân bổ vốn của khu vực và toàn cầu.
Phóng viên: Xin cảm ơn bà!