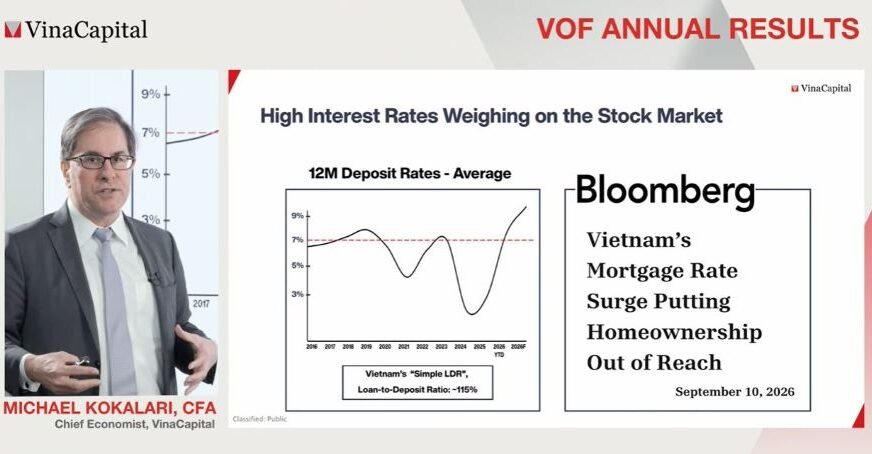
Tại hội thảo trực tuyến công bố kết quả thường niên năm tài chính kết thúc ngày 30/6/2026 của Quỹ VinaCapital Vietnam Opportunity Fund (VOF), các chuyên gia VinaCapital nhận định kinh tế Việt Nam đang duy trì đà tăng trưởng mạnh, song thị trường chứng khoán chưa phản ánh đầy đủ triển vọng này do mặt bằng lãi suất cao.
Theo ông Michael Kokalari, Giám đốc Kinh tế trưởng VinaCapital, GDP Việt Nam được Chính phủ báo cáo tăng trưởng 9%, trong khi lợi nhuận doanh nghiệp có thể tăng khoảng 30% trong năm nay. Tuy nhiên, thị trường chứng khoán gần như đi ngang.
Nguyên nhân chủ yếu đến từ lãi suất tiền gửi kỳ hạn 12 tháng đang ở mức 8-9%, thậm chí một số ngân hàng có mức lãi suất lên tới 10%. Theo ông Kokalari, khi lãi suất tiền gửi vượt 7%, nhà đầu tư Việt Nam thường có xu hướng chuyển tiền từ chứng khoán sang ngân hàng.
Bên cạnh đó, lãi suất vay mua nhà phổ biến ở mức 13-15%, khiến thị trường bất động sản chịu áp lực. Giá nhà đã giảm khoảng 20% so với đỉnh sau giai đoạn tăng mạnh trước đó.
Đáng chú ý, lãi suất tăng cao không chủ yếu xuất phát từ lạm phát, mà từ tốc độ tăng trưởng kinh tế và nhu cầu tín dụng lớn. Tăng trưởng tín dụng trong hai năm qua vượt tăng trưởng tiền gửi, khiến hệ thống ngân hàng chịu áp lực huy động vốn.
Ba động lực tăng trưởng dài hạn
Ông Kokalari cho rằng Việt Nam đang hội tụ ba động lực có thể thúc đẩy tăng trưởng kinh tế trong ít nhất 5 năm tới, gồm khả năng tiếp cận nguồn vốn vay bằng USD, lợi thế nhân khẩu học và quá trình công nghiệp hóa.
Về nguồn vốn, Chính phủ được kỳ vọng sẽ mở rộng khả năng tiếp nhận các khoản vay bằng USD để phục vụ đầu tư hạ tầng, nhà ở và phát triển công nghiệp. Theo ông Kokalari, kinh nghiệm quốc tế cho thấy dòng vốn vay nước ngoài có thể tạo ra chu kỳ tăng trưởng kéo dài 5-7 năm nếu được sử dụng hiệu quả.
Trong khi đó, Việt Nam còn khoảng 10 năm duy trì lợi thế nhân khẩu học tích cực. Quá trình công nghiệp hóa cũng được dự báo tiếp tục trong khoảng 15 năm, khi tỷ trọng ngành chế biến, chế tạo hiện chiếm khoảng 25% GDP, thấp hơn mức đỉnh trên 30% của các nền kinh tế công nghiệp hóa Đông Á.
Bên cạnh đó, vị thế của Việt Nam trong chuỗi cung ứng toàn cầu được đánh giá là một lợi thế quan trọng. Trong bối cảnh thương mại quốc tế phân hóa thành các khối, Việt Nam có thể đóng vai trò là quốc gia kết nối, duy trì quan hệ với nhiều đối tác và thu hút đầu tư vào các lĩnh vực sản xuất.
Ông Kokalari cũng đánh giá trí tuệ nhân tạo (AI) mở ra cơ hội đáng kể cho Việt Nam, cả trong việc tối ưu hóa hoạt động doanh nghiệp lẫn phát triển các dịch vụ và sản phẩm công nghệ. Nền tảng toán học và công nghệ của lực lượng lao động được xem là một lợi thế để Việt Nam tham gia sâu hơn vào lĩnh vực này.
VOF tái cơ cấu danh mục, tăng đầu tư vào doanh nghiệp tăng trưởng
Về kết quả hoạt động, ông Khanh Vu, Giám đốc quản lý danh mục VOF, cho biết giá trị tài sản ròng (NAV) của quỹ tăng 10,5% trong năm tài chính 2026, đưa mức sinh lời trở lại gần với bình quân dài hạn khoảng 11% mỗi năm.
Trong năm qua, quỹ thực hiện các giao dịch với tổng giá trị gần 850 triệu USD, trong đó khoảng 470 triệu USD đến từ thoái vốn và 370 triệu USD được tái đầu tư. Tỷ lệ luân chuyển danh mục đạt 39%, cao hơn đáng kể so với mức một chữ số trong những năm trước.
Theo ông Khanh Vu, việc tái cơ cấu nhằm chuyển vốn khỏi những doanh nghiệp có tốc độ tăng trưởng chậm sang các cơ hội có tiềm năng tăng trưởng tốt hơn. Quỹ tăng tỷ trọng ở một số ngân hàng như MB, Techcombank, các công ty chứng khoán như SSI, đồng thời bổ sung đầu tư vào Thế Giới Di Động, Gemadept và Gelex Infrastructure.
Ở lĩnh vực bất động sản, VOF tiếp tục nắm giữ các khoản đầu tư dài hạn như Vinhomes, Khang Điền, đồng thời khởi tạo vị thế tại Vingroup sau quá trình thẩm định kéo dài nhiều tháng.
Ông Khanh Vu cho biết quỹ đánh giá Vingroup có thể hưởng lợi từ các dự án hạ tầng và phát triển đô thị định hướng giao thông. Tuy nhiên, tỷ trọng đầu tư vào doanh nghiệp này hiện chỉ hơn 5% danh mục.
Đối với 10 khoản đầu tư lớn nhất, chiếm khoảng 58% danh mục, VOF kỳ vọng tăng trưởng lợi nhuận khoảng 30% trong năm 2026. Định giá của nhóm này ở mức khoảng 9,3 lần lợi nhuận.
Trong năm 2027, quỹ dự báo tăng trưởng lợi nhuận bình quân của danh mục đạt 20-25%, với đóng góp từ các doanh nghiệp như Vinhomes, Khang Điền, Thế Giới Di Động, Hòa Phát, Vingroup, MB và Gemadept.
Lãi suất có thể giảm từ giữa năm 2027
Theo ông Kokalari, chênh lệch giữa tăng trưởng tín dụng và tăng trưởng tiền gửi đã thu hẹp đáng kể trong năm nay. Lãi suất cao có thể tiếp tục duy trì đến khoảng giữa năm 2027, trước khi áp lực huy động vốn giảm dần.
Ông cho rằng khi lãi suất tiền gửi trở lại vùng 7-8%, thị trường chứng khoán có thể được hỗ trợ đáng kể. Tuy nhiên, thời điểm thị trường phục hồi vẫn khó dự báo chính xác.
Về triển vọng phát hành cổ phiếu lần đầu ra công chúng (IPO), ông Khanh Vu cho biết trong nửa đầu năm 2026, hoạt động này diễn ra khá trầm lắng. Tuy nhiên, nhóm đầu tư của VinaCapital liên tục tiếp nhận các cơ hội IPO với thời gian dự kiến vào đầu năm 2027.
Theo ông, thị trường cần duy trì niềm tin về định giá hợp lý và triển vọng tăng trưởng của doanh nghiệp để tạo điều kiện cho hoạt động huy động vốn.
Đối với việc nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi của FTSE Russell, các chuyên gia cho rằng dòng vốn thụ động sẽ được phân bổ theo từng giai đoạn. Tuy nhiên, trong ngắn hạn, việc các quỹ theo dõi chỉ số thị trường cận biên cơ cấu lại danh mục có thể khiến dòng vốn biến động.
Kết thúc hội thảo, các chuyên gia VinaCapital nhận định triển vọng kinh tế và tăng trưởng lợi nhuận doanh nghiệp Việt Nam vẫn tích cực. Trong khi đó, mặt bằng định giá thấp và áp lực thanh khoản đang tạo ra sự chênh lệch giữa nền tảng kinh tế và diễn biến thị trường chứng khoán.