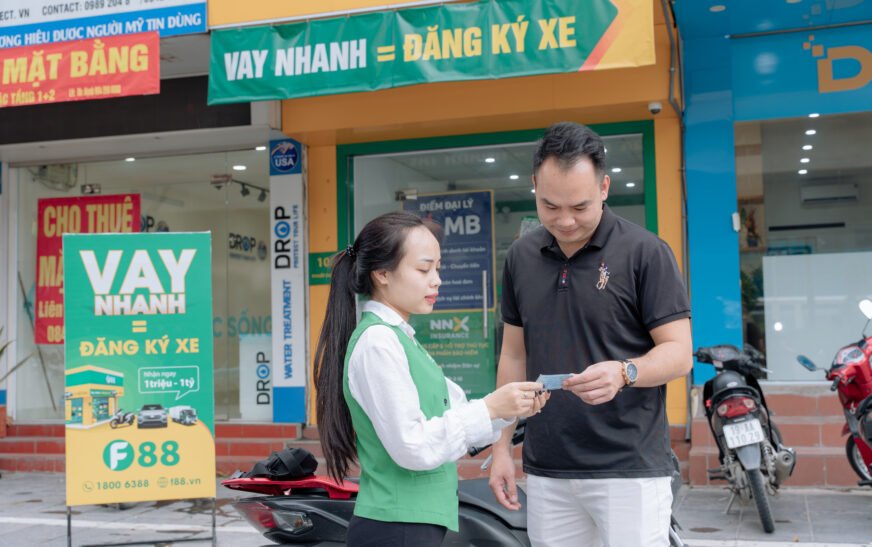
Nhờ doanh thu tăng trưởng mạnh từ hoạt động cho vay, mảng phân phối bảo hiểm bứt phá và chi phí vận hành được tối ưu, F88 ghi nhận kết quả kinh doanh vượt trội trong 9 tháng đầu năm 2026, tạo đà hướng tới mục tiêu lợi nhuận 1.500 tỷ đồng cho cả năm.
Công ty Cổ phần Đầu tư F88 vừa công bố kết quả kinh doanh quý III và 9 tháng đầu năm 2026 với những con số tăng trưởng ấn tượng. Lũy kế 9 tháng, tổng doanh thu của F88 đạt 4.349 tỷ đồng, tăng 54,2% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt 1.087 tỷ đồng, tăng 80,1%, qua đó hoàn thành khoảng 96% kế hoạch cả năm đã được Đại hội đồng cổ đông thông qua.
Riêng trong quý III/2026, doanh nghiệp ghi nhận doanh thu 1.591 tỷ đồng (tăng 48%) và lợi nhuận trước thuế 401 tỷ đồng (tăng 42,1% so với cùng kỳ). Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) tính trên cơ sở 12 tháng gần nhất đạt mức 35,1%. Với đà tăng trưởng này, Ban lãnh đạo F88 dự kiến lợi nhuận trước thuế cả năm 2026 sẽ đạt khoảng 1.500 tỷ đồng, vượt 32% kế hoạch đề ra.
Bứt phá từ mảng cốt lõi và mở rộng quy mô mạng lưới
Hoạt động cho vay tiếp tục khẳng định vai trò trụ cột khi đóng góp gần 3.728 tỷ đồng doanh thu trong 9 tháng, tăng 52,4% so với cùng kỳ. Tính đến ngày 30/9/2026, tổng dư nợ vay ròng đạt 9.540 tỷ đồng, tăng 48,8% so với cùng kỳ năm ngoái và tăng 32,2% so với đầu năm (bao gồm cả các khoản vay do ngân hàng đối tác giải ngân mà F88 cung cấp dịch vụ quản lý tài sản bảo đảm, hưởng phí dịch vụ và chịu rủi ro tín dụng).
Cùng thời điểm, F88 đã chính thức cán mốc 1.000 phòng giao dịch trên toàn quốc, hoàn thành chỉ tiêu mạng lưới đề ra từ đầu năm nhằm gia tăng khả năng tiếp cận tài chính cho phân khúc khách hàng bình dân. Trong quý III, hệ thống đón nhận khoảng 95.500 khách hàng vay mới, đồng thời duy trì tỷ trọng khách hàng quay lại ở mức cao 68%, giúp tạo ra nguồn giao dịch ổn định và thường xuyên.
Bên cạnh hoạt động cho vay, mảng phân phối bảo hiểm độc lập thông qua thương hiệu Ngôi Nhà Xanh (NNX) trở thành động lực tăng trưởng mới. Doanh thu phân phối bảo hiểm 9 tháng đạt gần 583 tỷ đồng, tăng 74,6% so với cùng kỳ. Mô hình này tận dụng lợi thế am hiểu dữ liệu khách hàng, mạng lưới phòng giao dịch rộng khắp và dịch vụ hỗ trợ bồi thường sau bán để tiếp cận hiệu quả nhóm khách hàng ngay cả khi họ không có nhu cầu vay vốn.
Nâng cao hiệu quả vận hành và củng cố nguồn lực tài chính
Hiệu quả kinh doanh của F88 được cải thiện rõ rệt nhờ tốc độ tăng doanh thu (54,2%) vượt xa tốc độ tăng chi phí hoạt động (24%). Tỷ lệ chi phí trên thu nhập (CIR) giảm mạnh xuống còn 43%, thấp hơn 10,3 điểm phần trăm so với cùng kỳ. Đồng thời, chi phí vốn tính trên cơ sở 12 tháng gần nhất cũng giảm từ 14,4% xuống 13,3%.
Song song với việc mở rộng quy mô, F88 chủ động quản trị rủi ro tín dụng. Chi phí tín dụng 9 tháng ghi nhận 1.316,5 tỷ đồng (tăng 93,6% so với cùng kỳ), song tỷ lệ xóa nợ ròng vẫn nằm trong tầm kiểm soát. Doanh nghiệp áp dụng chính sách đưa các khoản vay quá hạn trên 90 ngày ra khỏi danh mục nội bảng để tiếp tục theo dõi, giúp thu hồi 289 tỷ đồng từ nợ đã xử lý rủi ro (tăng 9,1%). Ban lãnh đạo F88 khẳng định sẽ tiếp tục cân bằng giữa tăng trưởng dư nợ với chi phí rủi ro, nâng cao chất lượng thẩm định và theo dõi sớm các chỉ báo rủi ro để đảm bảo hiệu quả bền vững.
Để phục vụ nhu cầu tăng trưởng dư nợ, F88 đã tích cực bổ sung nguồn vốn. Trong 9 tháng, doanh nghiệp huy động thành công 833,5 tỷ đồng qua trái phiếu đại chúng và 781,9 tỷ đồng từ phát hành cổ phiếu ra công chúng. Riêng quý III, Hội đồng quản trị đã phê duyệt các khoản vay nước ngoài với quy mô lên tới 50 triệu USD. Việc đa dạng hóa nguồn tài trợ trong và ngoài nước kết hợp hợp tác ngân hàng giúp F88 tối ưu hóa chi phí, kỳ hạn và cơ cấu vốn cho các bước bứt phá tiếp theo.